現時点の総資産
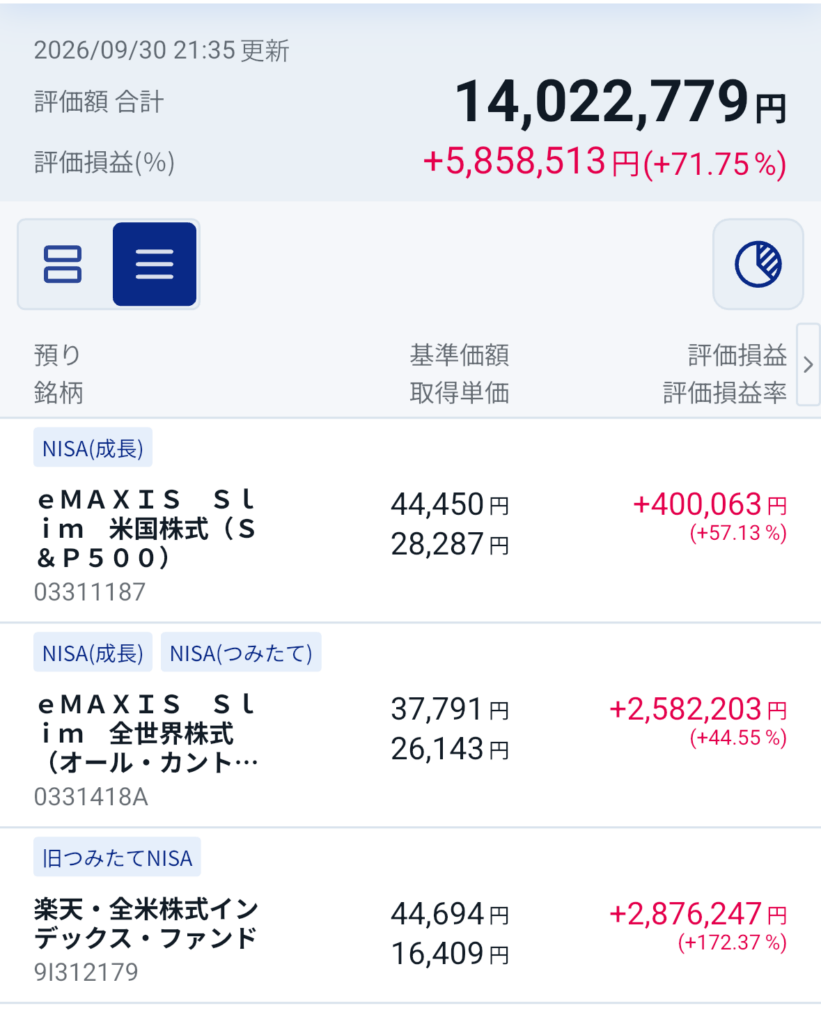
現時点の総資産は1422万円です。
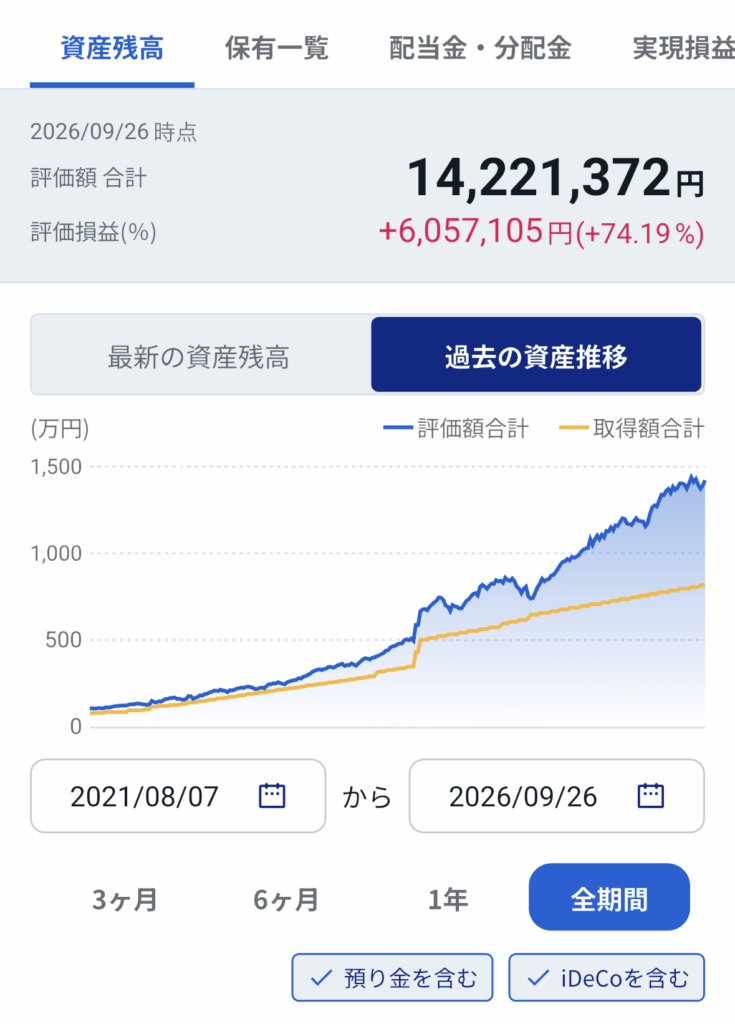
前月末から-6万円でした。
内訳
考察
8月の+56万円から一転して9月は前月比-6万円という結果になりました。
8月は「株高+円安」の両輪でプラスでしたが、9月はその歯車がかみ合わなくなった月だったと言えそうです。
9月のグローバル株式市場は、AI関連銘柄への買いが見られた場面もあったものの、全体としては主要中央銀行の金融引き締め姿勢や金利上昇を嫌気して下落基調となりました。
月末にかけては米・独・仏のPMI(景況感指数)が市場予想を上回ったことをきっかけに世界的に長期金利が上昇し、米10年債利回りは5%台、日本の10年債利回りも約30年ぶりに3%台まで上昇するなど、「金利が上がって株が売られる」という典型的な展開が強まりました。
9月前半には日経平均が一時2,000円近く急落する場面があり、月後半にも500円を超える下落で約1か月ぶりの安値圏に沈む場面がありました。
9月24日には世界の株式市場がほぼ全面安となり、主要国の中で上昇したのは日本とロシアのみという珍しい展開も見られました。
9月の値動きを語るうえで欠かせないのが中東情勢。
米国・イスラエルとイランの軍事的な緊張がさらに高まり、ホルムズ海峡での商船への攻撃や、米国によるイランの港の封鎖が続いたことで、エネルギー供給への不安が一段と強まりました。
この結果、ブレント原油は月末に向けて1バレル106ドル台まで上昇し、年初来では7割超の上昇となっています。
原油高は世界的なインフレ再燃懸念につながり、前述の金利上昇とあわせて株式市場の重荷となりました。
なお9月24日には米中首脳会談(トランプ大統領・習近平国家主席)が行われ、貿易摩擦の休戦延長が事前合意されたものの、具体的な成果は会談直後の時点では確認されておらず、市場の不透明感を払拭するには至りませんでした。
8月に効いていた円安の追い風も、9月は様相が変わりました。
月初に一時160円台まで円安が進んだドル円は、日銀の利上げ観測の急速な高まり(会合でのOIS織り込みが一時8割近くまで上昇)をきっかけに数営業日で7円以上の急激な円高が進行し、9月7日には一時154円台、2月以来の円高水準をつけました。
ところが月後半になると一転、米国の強い経済指標やドルの全面高(ブルームバーグ・ドル指数は月間+1.9%、2カ月ぶりの高値)を受けてドル円は157〜158円台まで値を戻し、月末は158円近辺で取引を終えています。
結果として月間を通しては「大きく円高に振れてから円安方向に戻る」往復相場となり、8月のようなはっきりした円安の後押しは得られませんでした。
9月は、①世界的な長期金利の上昇、②中東情勢の悪化と原油高によるインフレ懸念、③為替の乱高下による円安効果の一服、という複数の要因が重なり、8月の含み益の一部を吐き出す形になりました。
とはいえ、下落幅自体は限定的で、月単位で見ればまだ耐えられる範囲の調整だったとも言えます。
中東情勢や金利動向など不透明な材料はまだ残っていますが、積立投資は短期の上げ下げに一喜一憂せず淡々と継続することが基本だと改めて感じた1か月でした。
来月以降も引き続き状況を注視しつつ、積立を続けていきたいと思います。